La diferencia entre un presupuesto que gobierna la ejecución y uno que se abandona en el primer trimestre no está en el Excel, sino en cómo tu sistema diseña, separa y valida sus premisas de decisión.
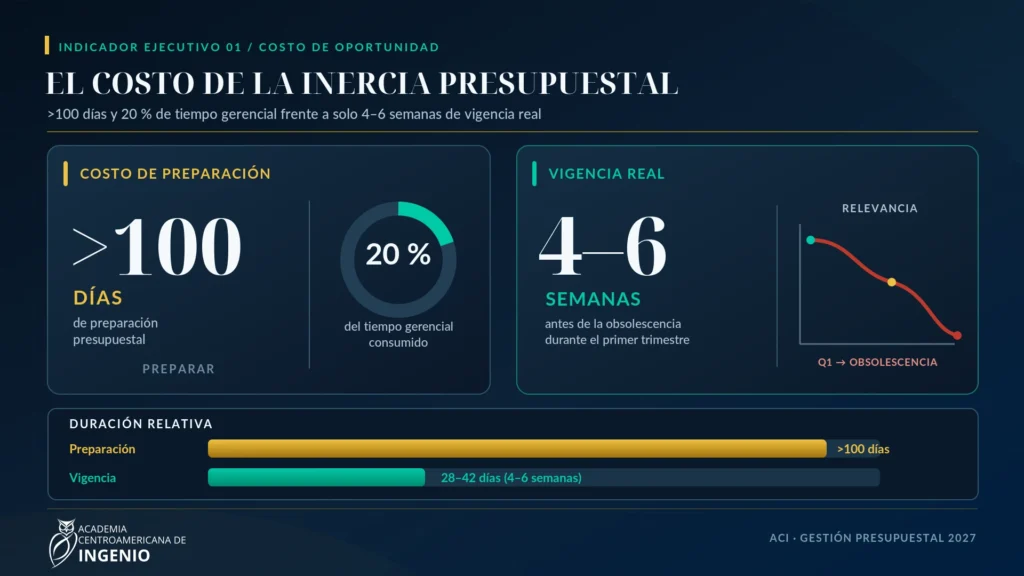
Más del 50 % de los directores financieros admite que su presupuesto anual queda materialmente obsoleto antes de cerrar el primer trimestre. No es un accidente coyuntural del ciclo actual; es la expresión más reciente de una falla de diseño estructural que lleva décadas drenando la rentabilidad corporativa.
A nivel técnico, las organizaciones invierten un promedio de más de 100 días de preparación y consumen el 20 % del tiempo total de sus gerentes negociando un documento que pierde vigencia entre cuatro y seis semanas después de ser aprobado por la junta directiva. Entre el 50 % y el 60 % de las empresas sigue dependiendo de hojas de cálculo manuales cuya actualización tarda de dos a tres semanas, condenando cualquier intento de re-pronóstico oportuno antes de que empiece el segundo trimestre.
Pero el costo más alto no aparece en el balance contable, sino en el desgaste humano de tu equipo directivo. Es el director de área que pasa cuatro meses en trincheras políticas defendiendo partidas, inflando gastos por precaución (padding) o subestimando metas comerciales (sandbagging) porque sabe que un número único decidirá su bono y su reputación. Cuando llega marzo y la realidad se desvía, nadie vuelve a abrir el archivo: el equipo opera el resto del año a ciegas, atrapado entre el cinismo de un ritual burocrático inútil y la fatiga de apagar incendios de liquidez sin un instrumento de navegación.
La anatomía de una herida abierta en el comité de marzo
Imagina la escena en cualquier empresa mediana de Guatemala, Costa Rica o Panamá durante la segunda semana de abril. El gerente financiero proyecta la tabla de cierre del primer trimestre y lanza la pregunta que paraliza la sala: «¿Qué tan lejos estamos del plan que aprobamos en diciembre?».
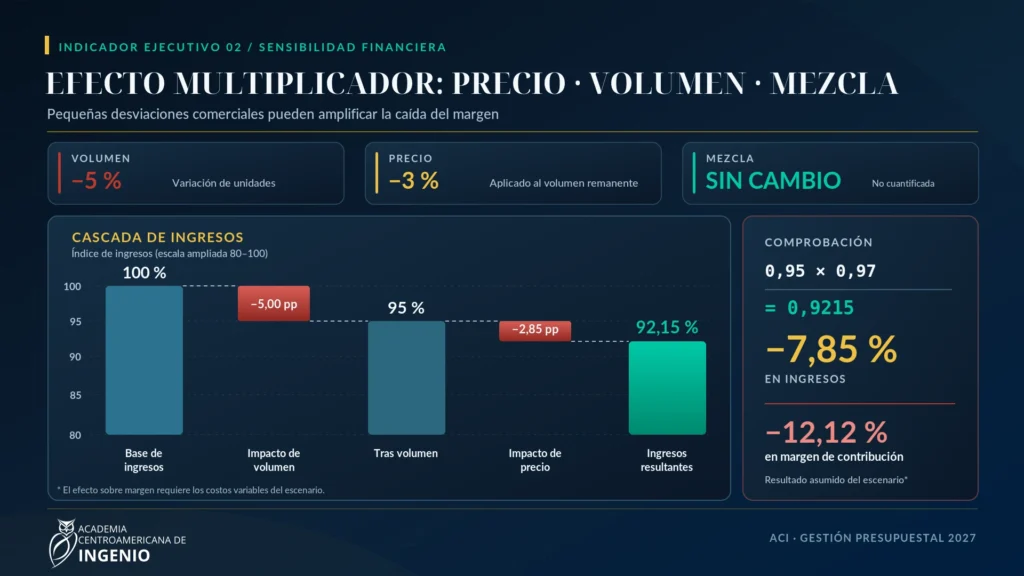
En ese instante, el silencio del comité revela la patología. Las ventas en dólares cayeron apenas un 7.85 % respecto a lo planeado «un desvío que a primera vista parece manejable», pero la caja operativa y el margen de contribución se desplomaron más de un 12 %. Nadie en la mesa puede explicar con certeza matemática si el golpe vino por una caída de volumen físico, por descuentos comerciales otorgados sin control o por el deterioro en la mezcla de productos.
«Si digo la verdad sobre lo que va a pasar en el segundo trimestre, me recortan el presupuesto de operación; si mantengo la cifra original, gano tiempo hasta junio», piensa el gerente comercial mientras guarda sus propios cálculos en una hoja paralela. El presupuesto dejó de ser una herramienta de dirección para convertirse en un mecanismo de defensa personal.
La matemática financiera detrás de esta inercia es implacable y no lineal. Como documenta la investigación sobre riesgos de supuestos presupuestarios de Sarah G. Schlott, en una operación con un presupuesto base de USD 100 millones(1,000,000 de unidades a USD 100, con costo variable unitario de USD 60 y un margen de contribución de USD 40 millones), una desviación combinada aparentemente menor en el primer semestre; una caída del 5 % en volumen físico(950,000 unidades) y una erosión del 3 % en el precio neto (USD 97)— reduce los ingresos a USD 92.15 millones, pero hunde el margen de contribución real a USD 35.15 millones.
Son USD 4.85 millones de pérdida directa en flujo operativo (-12.12 % del margen) provocados por supuestos que nadie desagregó. En una empresa mediana centroamericana de USD 15 millones de facturación anual con un margen de contribución del 40 % (USD 6 millones), esa misma elasticidad no advertida destruye USD 720,000 de margen operativo en seis meses. Y cuando la empresa intenta reaccionar en el entorno regional, choca contra su propia estructura: en períodos de contracción, las empresas medianas sufren caídas interanuales del -6.90 % (superiores al -4.48 % de las pequeñas empresas) porque su estructura de costos fijos las castiga severamente cuando carecen de velocidad de re-pronóstico.
El error de diseño: cuando un solo número intenta hacer tres trabajos opuestos
La mayoría cree que el presupuesto fracasa en marzo porque el entorno centroamericano es impredecible o porque al modelo financiero le faltaron decimales en noviembre. La investigación demuestra exactamente lo contrario: el presupuesto muere porque fue diseñado como un monumento contable mudo que oculta sus premisas y fusiona propósitos organizacionales antagónicos.
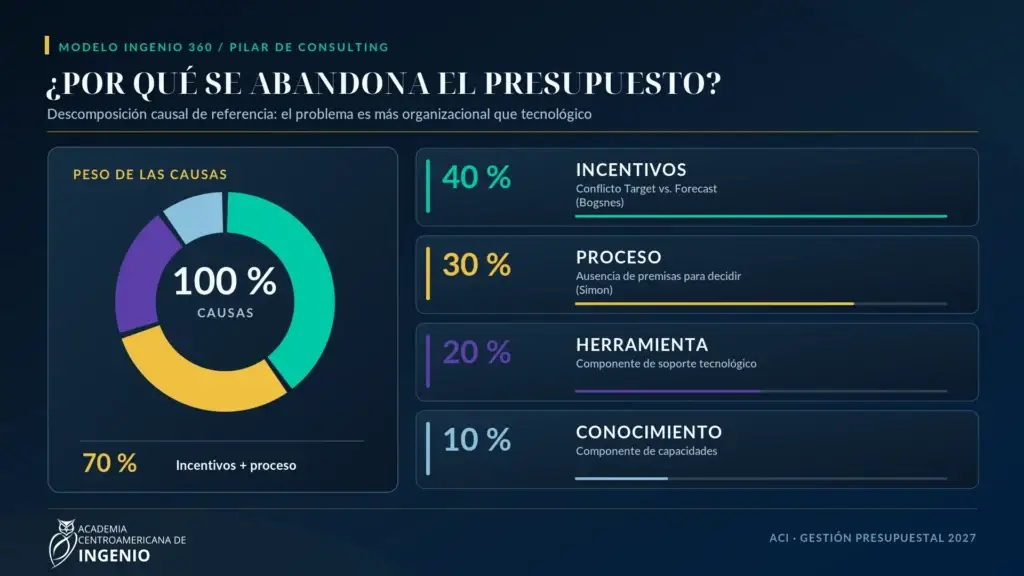
Desde el Pilar de Consulting del Modelo Ingenio 360, esto se llama Diagnóstico de Brecha de Desempeño por Falla Sistémica de Incentivos y Procesos. En la arquitectura de Ingenio 360, el pilar de Consulting rechaza la «toma de pedidos» de capacitación tradicional porque reconoce que cuando una organización no alcanza sus resultados, la causa raíz rara vez es que los gerentes no sepan sumar en Excel. Nuestra auditoría consultiva demuestra que el abandono del presupuesto responde a cuatro brechas con pesos causales precisos: 40 % brecha de incentivos, 30 % brecha de proceso, 20 % brecha de herramienta y apenas 10 % brecha de conocimiento técnico. Si intentas resolver un problema de incentivos perversos enviando a tu equipo a un curso de finanzas, solo estás alimentando el scrap learning(ese 45 % a 80 % de formación corporativa que jamás se transfiere al puesto de trabajo).
Dos referentes científicos explican por qué este diseño colapsa. Primero, el Premio Nobel Herbert A. Simon demostró en su teoría del comportamiento administrativo que las organizaciones no comandan resultados directamente, sino que suministran las premisas de decisión bajo las cuales sus miembros razonan con racionalidad limitada. Simon estableció una dicotomía estricta entre premisas de valor (decisiones normativas sobre lo que la empresa aspira lograr) y premisas factuales (hipótesis descriptivas y empíricamente verificables sobre el mundo observable y sus relaciones causales). Una tabla de números contables aplasta las premisas factuales debajo de las premisas de valor: proyectar «crecer un 12 %» oculta qué debe ocurrir con la conversión de clientes, el costo energético o los tres relojes desfasados del negocio —el reloj de la demanda comercial, el reloj de la capacidad operativa y el reloj de la conversión de efectivo.
Segundo, las investigaciones empíricas de Bjarte Bogsnes (líder de Beyond Budgeting en Borealis y Equinor) junto con Jeremy Hope y Robin Fraser probaron que el presupuesto anual tradicional destruye la integridad de la información porque obliga a un único número a cumplir tres propósitos incompatibles:
- Establecimiento de metas (Target Setting): que por naturaleza debe ser una aspiración ambiciosa y motivacional.
- Pronóstico financiero (Forecasting): que por definición técnica debe ser una expectativa cruda, honesta e imparcial sobre lo que ocurrirá, guste o no el resultado.
- Asignación de recursos (Resource Allocation): que exige optimizar dinámicamente el capital a medida que cambian las condiciones del mercado.
Cuando tu junta directiva ata los bonos de desempeño (Meta) al mismo número que usa para proyectar la liquidez (Pronóstico) y autorizar partidas (Recursos), institucionaliza el engaño. Esta falla de diseño se agrava por los sesgos cognitivos de la alta dirección documentados en la literatura reciente sobre Upper Echelon Theory e investigaciones sobre el sesgo aditivo (additive bias): ante la incertidumbre de una crisis, los directivos tienden a agregar más capas burocráticas y controles redundantes en lugar de simplificar el sistema a sus premisas esenciales.
La arquitectura de solución: Ingeniería de Presupuestos Ejecutables en 3 movimientos de sistema
Para erradicar el abandono del presupuesto en el primer trimestre, no necesitas un proceso de negociación más largo en octubre; necesitas rediseñar el sistema operativo con el que tu organización decide y aprende. Conectando las cuatro capas del Sistema de Gestión Regenerativa 5.0 (SGR 5.0) con los pilares de Co-creation, Courses, Collaboration y Community del Modelo Ingenio 360, la transición se ejecuta mediante tres movimientos estructurales.
Movimiento 1: De la negociación política anual al Desacoplamiento Tripartito (Capa Estratégica y Táctica SGR 5.0)
El primer movimiento ocurre en el gobierno corporativo y transforma el rol del líder: pasas de ser un juez de varianzas pasadas a un arquitecto de flujos adaptativos. Siguiendo la metáfora de Bjarte Bogsnes, debes sustituir el control de «semáforo» (jerárquico, estático y ciego al tráfico real) por la gobernanza de una «rotonda vial», donde el flujo continuo se mantiene gracias a reglas claras, transparencia radical de datos y autonomía responsable.
- Métrica antigua: Cumplimiento porcentual frente al número estático fijado en noviembre.
- Nueva métrica: Precisión predictiva del pronóstico (MAPE), velocidad de reacción táctica y desempeño relativo frente a pares o al mercado.
En la práctica, esto exige separar formalmente los tres carriles de Bogsnes dentro de la Capa 1 (Estratégica) y la Capa 2 (Táctica) del SGR 5.0:
- El carril de la Meta (OKR / Hoshin Kanri): Define la dirección estratégica y la ambición competitiva sin contaminar la proyección de caja.
- El carril del Pronóstico Continuo (Driver-Based Rolling Forecast): Opera como un radar imparcial con una ventana móvil constante de cuatro a seis trimestres (12 a 18 meses hacia adelante). Al cerrar el primer trimestre en marzo, el sistema no se queda con nueve meses de visión; descarta el trimestre cerrado y agrega el primer trimestre del año siguiente, gobernando únicamente entre 10 y 20 inductores operativos (drivers) que explican el 80 % de la varianza del EBITDA y del flujo de caja, prohibiendo la proyección manual de cientos de cuentas del libro mayor (GL).
- El carril de Asignación Dinámica de Recursos (Ciclo BML): En lugar de congelar partidas en noviembre, cada proyecto de inversión o iniciativa comercial se gestiona bajo el ciclo Construir-Medir-Aprender (Build-Measure-Learn) de Lean Startup, liberando capital a medida que las hipótesis de mercado se validan.
Además, bajo el lente de la Triple P Biocultural (People, Planet, Profit) del SGR 5.0, este movimiento supera la limitación histórica del Beyond Budgeting clásico; que, como señalan Berg et al., se enfocaba exclusivamente en el valor al accionista; para integrar límites biofísicos y humanos. En una región donde los eventos agroclimáticos y energéticos golpean de forma asimétrica; como la pérdida documentada de hasta el 27 % de cultivos de maíz por sequía en Guatemala, la reducción del 10 % al 15 % en caña de azúcar y del 50 % en superficie de maní en Nicaragua, o el riesgo de choques energéticos y logísticos globales que según la CEPAL pueden restar entre 0.9 % y 2.4 % del PIB centroamericano, las variables climáticas e hídricas dejan de ser «excusas externas» y se incorporan como premisas factuales explícitas con rangos de contingencia en la asignación de capital.
Movimiento 2: De la intuición en hojas frágiles al Motor de Validación Dual y Trazabilidad OCEL 2.0 (Capa Operativa y Tecnológica SGR 5.0)
El segundo movimiento resuelve por qué el 20 % de las implementaciones de rolling forecast fracasa: intentar repetir cada trimestre la misma recolección manual y subjetiva en Excel. Aquí el profesional financiero evoluciona de recopilador de saldos históricos a auditor de premisas asistido por IA y minería de procesos.
- Métrica antigua: Ciclo de cierre y re-pronóstico manual de 15 a 21 días hábiles con fórmulas rotas.
- Nueva métrica: Ciclo de actualización de 3 a 5 días hábiles gobernado por fecha de corte automatizada (Cut-over Date) y trazabilidad de eventos sin distorsión.
En la Capa 4 (Tecnológica) del SGR 5.0, la distinción epistemológica de Simon se instrumenta con una arquitectura de Validación Dual con Inteligencia Artificial, asignando cada tipo de premisa factual al motor computacional correspondiente bajo estricto cumplimiento legal (compliance by design). Antes de procesar cualquier archivo en la nube, las bases de clientes, proveedores o planillas se anonimizan irreversiblemente para cumplir con la Ley 81 de Panamá (y Decreto Ejecutivo 285), el Artículo 14 de la Ley 8968 de Costa Rica (fiscalizada por PRODHAB) y la Ley 787 de Nicaragua. Con los datos protegidos:
- Las premisas factuales internas (elasticidad precio-volumen-mezcla, estacionalidad, rotación de inventarios y anomalías de gasto) se auditan en Julius AI mediante cuadernos estructurados (Notebooks) que ejecutan código real de Python sobre los últimos 36 meses transaccionales, generando intervalos de confianza al 95 % sin requerir que el gerente financiero sea programador.
- Las premisas factuales externas (inflación interanual, tasas de política monetaria de bancos centrales, costos de flete y proyecciones sectoriales) se verifican en Perplexity Pro exigiendo investigación atribuida a fuentes primarias fechadas y citables (CEPAL, SECMCA, COSEFIN, FMI). Esto impide errores técnicos graves en empresas multi-país, como aplicar una tasa de ajuste plana cuando la estructura monetaria de la región presenta asimetrías profundas documentadas por la SECMCA (por ejemplo, diferenciales históricos donde Honduras registra inflaciones del 6.28 % con Tasa de Política Monetaria del 6.00 % y Guatemala 4.69 %, frente a Costa Rica con 0.34 % y economías dolarizadas en Panamá y El Salvador).
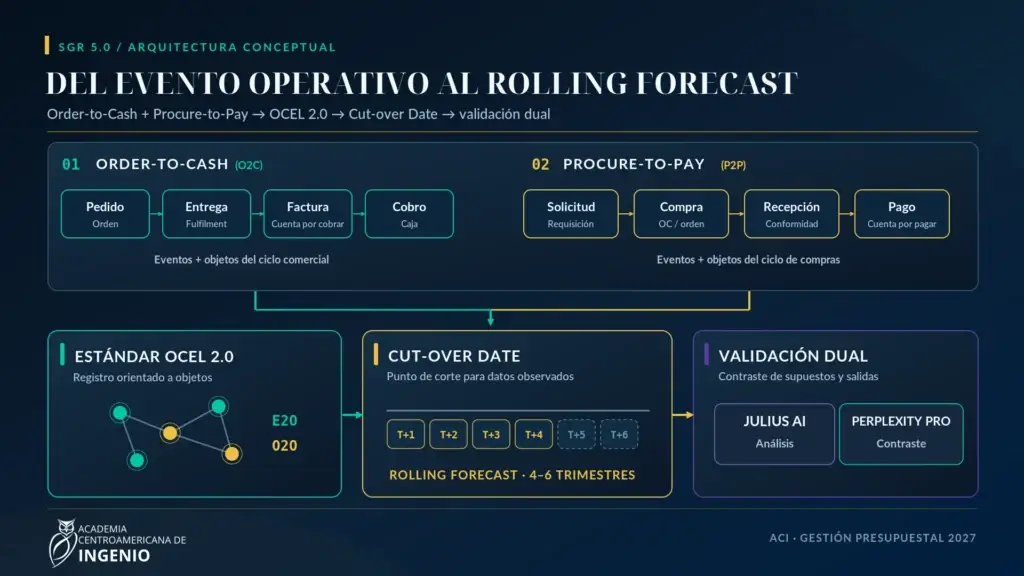
En la Capa 3 (Operativa) del SGR 5.0, este motor se conecta directamente a la operación real mediante dos mecanismos técnicos que el formato de audio no permite detallar: el parámetro Cut-over Date y el estándar OCEL 2.0 (Object-Centric Event Log) desarrollado por Wil van der Aalst, Alessandro Berti e Istvan Koren en la Universidad RWTH Aachen.
El caso regional de BAC Credomatic en los seis países de Centroamérica; donde la automatización de tesorería digital en tiempo real para más de 618 compañías y el pago automatizado de planillas para 1.104 millones de colaboradores eliminó semanas de conciliación manual, demuestra que la captura limpia del dato real (Actuals) es el prerrequisito físico de cualquier pronóstico vivo. Al configurar un nodo de Cut-over Date (en plataformas ágiles como Acterys, Accountfy, Pigment o Keboola), el cierre del 31 de marzo bloquea automáticamente los meses cerrados en modo solo lectura con los datos reales del ERP y pre-puebla los cuatro a seis trimestres siguientes sin sobrescribir las versiones anteriores, almacenando cada corrida con una estampa de tiempo inmutable.
Pero para sincronizar de verdad los Tres Relojes del Presupuesto (cuándo entra el pedido en marzo, cuándo exige planta en abril y cuándo ingresa el efectivo en julio), el reporte del contador llega tarde. Los registros de eventos planos tradicionales fallan por lo que van der Aalst denomina la «ilusión de caso único» (single-case illusion), generando tres distorsiones matemáticas en tus costos y tiempos:
- Convergencia (Convergence): Un evento vinculado a múltiples objetos (como una orden de compra con 12 líneas de ítems) se duplica 12 veces al aplanar la tabla, inflando artificialmente el costo unitario del proceso.
- Divergencia (Divergence): Entregas o recepciones parciales de sub-objetos dentro de un mismo pedido aparecen como falsos bucles de retrabajo.
- Deficiencia (Deficiency): Eventos críticos que no tocan el identificador central (como un bloqueo de factura o cambio de ruta logística) desaparecen del radar financiero.
Al implementar Object-Centric Process Mining (OCPM) bajo el metamodelo OCEL 2.0 (utilizando tablas relacionales en SQLite/JSON y librerías abiertas como pm4py), tu equipo rastrea simultáneamente las relaciones Evento-a-Objeto (E2O) y Objeto-a-Objeto (O2O) en los flujos Order-to-Cash y Procure-to-Pay. Así, cuando un cuello de botella operativo retrasa las entregas en la semana tres, el impacto sobre el reloj de conversión de efectivo se proyecta de inmediato en el Rolling Forecast antes de que termine el mes.
Movimiento 3: De la capacitación aislada a la Escalera de Evidencias y el ACI Outcome Loop (Pilares Co-creation, Courses, Collaboration y Community)
Un sistema de pronóstico continuo colapsa si vive únicamente en la computadora del director financiero. Para instalar esta capacidad en el ADN de la organización y erradicar la paradoja del capital humano en Centroamérica; donde cerca del 50 % de la fuerza laboral opera en la informalidad según la CEPAL y hasta el 65 % de los empleadores reporta no encontrar talento con competencias analíticas aplicadas, el Modelo Ingenio 360 despliega sus cuatro pilares restantes como un sistema cerrado de transformación de desempeño:
- Rol antiguo del talento: Asistente pasivo a cursos financieros teóricos que regresa a llenar la misma plantilla estática.
- Nuevo rol del talento: Arquitecto de premisas que construye un portafolio de evidencia verificable sobre el presupuesto real de su unidad de negocio.
Desde el Pilar de Co-creation, rechazamos el diseño instruccional genérico en cascada. Combinamos una Capa Núcleo(epistemología de Simon, 12 principios de Bogsnes, sensibilidad en Julius AI, verificación en Perplexity Pro y lógica OCEL 2.0) con una Capa de Contexto co-diseñada con los dueños de los drivers operativos del cliente. Validamos la adopción cultural mediante un MVP pedagógico de cuatro horas; el taller «Autopsia de Marzo: De Números Mudos a Premisas Vivas», gobernado por métricas de activación y retención del ciclo BML. Si detectamos que los gerentes temen revelar pronósticos honestos por miedo a represalias, pivotamos de inmediato interviniendo la gobernanza de la junta directiva antes de desplegar software.
Desde el Pilar de Courses, aplicamos neurociencia cognitiva y el modelo 70:20:10. El 10 % conceptual se entrega en seis cápsulas de microaprendizaje de 3 a 5 minutos que neutralizan la Curva del Olvido de Ebbinghaus; el 20 % ocurre en el procesamiento social entre pares; y el 70 % se ejecuta directamente en el flujo de trabajo real (Learning in the Flow of Work).
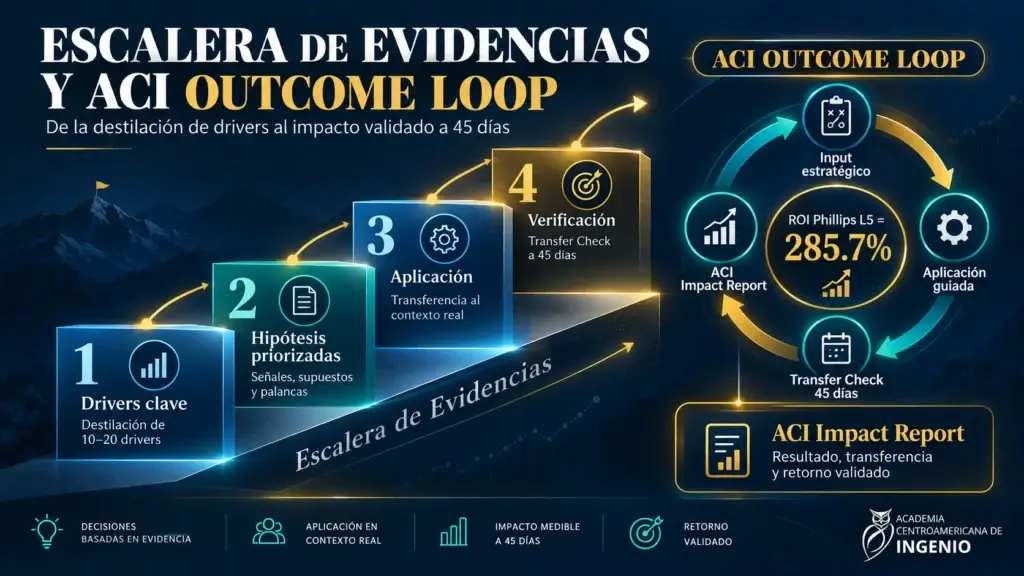
Desde el Pilar de Collaboration, el aprendizaje se estructura sobre la Escalera de Evidencias de 4 Peldaños: (1) Inventario de Premisas y Destilación de 10-20 Drivers; (2) Dossier de Validación Dual en Python y fuentes primarias; (3) Motor de Rolling Forecast con parámetro Cut-over Date y sincronización de los Tres Relojes; y (4) Protocolo de Gobernanza con umbrales numéricos y acciones pre-acordadas. Nadie puede avanzar al peldaño tres sin haber validado empíricamente los datos en el peldaño dos. En paralelo, células de cinco a seis profesionales sesionan semanalmente bajo el protocolo de Action Learning Sets (ALS) de Reg Revans, cuestionando sin complacencia los «problemas perversos» de sus empresas (como el sandbagging o la erosión oculta de márgenes) hasta ensamblar su Capstone Integrador, evaluado con una Rúbrica Dual (70 % Calidad Técnica / 30 % Relevancia Aplicada).
Finalmente, desde el Pilar de Community, aseguramos que el sistema no muera al terminar el trimestre mediante el ACI Outcome Loop. A los 45 días de implementado el modelo, ejecutamos el ACI Transfer Check (Nivel 3 de Phillips)para auditar qué premisas se actualizaron, cuántos días tomó el cierre vía Cut-over Date y qué decisión real de negocio se tomó. Quienes demuestran transferencia real reciben el ACI Outcome Badge (credencial verificable Open Badges 3.0 registrada en blockchain vía Acreditta y LACChain) y comparten sus hallazgos en el ACI Practitioners Circle mensual.
Para las empresas en el eje B2B, este ciclo cierra a los 90–180 días con el ACI Impact Report (Niveles 4 y 5 de Phillips). En una empresa mediana tipo de la región (facturación de USD 15 millones y margen base de USD 6 millones), la combinación de proteger apenas una fracción de la erosión del margen de contribución (USD 72,000 aislados conservadoramente), liberar 600 horas directivas y analíticas al año (USD 21,000) y optimizar costos financieros de liquidez por una mejora del 20 % al 25 % en la exactitud de la posición de caja (USD 15,000) genera beneficios monetarios auditables de USD 108,000 anuales frente a una inversión integral de USD 28,000. El resultado no es una promesa teórica: es una relación Beneficio-Costo de 3.86:1 y un ROI verificado del 285.7 % en el primer año, acompañado de una mejora documentada del 25 % al 30 % en la precisión del pronóstico y un 30 % más de velocidad en la toma de decisiones estratégicas.
El siguiente paso en tu sistema de decisiones.
Ver el episodio en YouTube →Toma de Decisiones: El Presupuesto 2027 y sus Supuestos en CA
¿Tu presupuesto 2027 depende de cifras fijas o de premisas verificables?Escucha el caso EMPRO de INCAE y los tres movimientos para escribir supuestos, fijar umbrales de ruptura y separar la meta del pronóstico.
Escuchar en Spotify →Toma de Decisiones: El Presupuesto 2027 y sus Supuestos en CA
Abre el programa Podcast con Ingenio en Apple Podcasts y busca el episodio de E5 T8.Descubre por qué los supuestos implícitos pueden volver obsoleto un presupuesto antes de finalizar el primer trimestre.
Abrir en Apple Podcasts →Julius AI para CEOs: Presupuesto 2027 con Supuestos en 1 Tarde
Convierte tu historial de ventas en un presupuesto 2027 defendible.Aprende a auditar estacionalidad y concentración con un CSV anonimizado en Julius AI; contrasta inflación, costos y demanda con Perplexity Pro y fuentes fechadas; y construye escenarios con rangos, umbrales de ruptura y acciones preacordadas .
Un protocolo táctico para que las premisas no queden escondidas detrás de una cifra única, y para que cada revisión presupuestal tenga una fuente, una condición de revisión y una decisión asociada.
Mejora de Procesos y Gestión de Operaciones
Diagnostica procesos, elimina causas de ineficiencia y convierte la mejora en resultados medibles.Aprende a analizar procesos con VSM, identificar causas raíz, diseñar estados futuros y SOPs, ejecutar mejoras mediante OKRs y Toyota Kata, gestionar el cambio y demostrar resultados mediante KPIs y ROI.
- Área de formación: Operaciones y Calidad
- VSM + análisis de causa raíz + rediseño de procesos
- Diseño de estados futuros y SOPs
- OKRs operativos + Toyota Kata + gestión del cambio
- KPIs y ROI para demostrar resultados
- Precio de lista: $780 USD · Sin preventa
Pregunta para abrir conversación
Antes de cerrar tu próxima revisión financiera,
detente a mirar el documento que hoy
gobierna tu operación:
cuando tu presupuesto se desvía
de la realidad en el primer trimestre,
¿tu comité tiene escritas y separadas
las premisas factuales y los incentivos
para corregir el rumbo en tres días,
o están intentando gestionar el futuro
con el mismo número fijo que usan
para evaluar los bonos?
Cuéntame en los comentarios cómo están
estructurando este corte en tu organización.
Sobre Ingenionic y la Academia Centroamericana de Ingenio
El artículo que acabás de leer es parte de Ingenio x³, el sistema de contenido semanal del ecosistema: podcast, video, análisis y un recurso aplicable cada semana.
Ingenionic es una consultora de transformación organizacional fundada por Freddy Díaz, especializada en la intersección de la gestión regenerativa, la inteligencia artificial y el diseño de procesos. Opera bajo el marco del Sistema de Gestión Regenerativa 5.0 (SGR 5.0) para resolver ineficiencias sistémicas en el sector corporativo B2B.
La Academia Centroamericana de Ingenio (ACi) es el brazo educativo del ecosistema. Funciona bajo el modelo de transformación de talento Ingenio 360, una arquitectura de cinco pilares diseñada para convertir la formación corporativa de un evento aislado en un sistema vivo de regeneración. Es la plataforma donde profesionales acceden a metodologías alineadas con el futuro del trabajo.
Nuestra misión: construir un futuro para la región donde el éxito no se mida por cuánto nos agotamos, sino por cuánto nos regeneramos.
Un correo por semana: nota editorial, hallazgo, episodio, video y el recurso descargable.